王弼:昨日高鐵 今日AI?
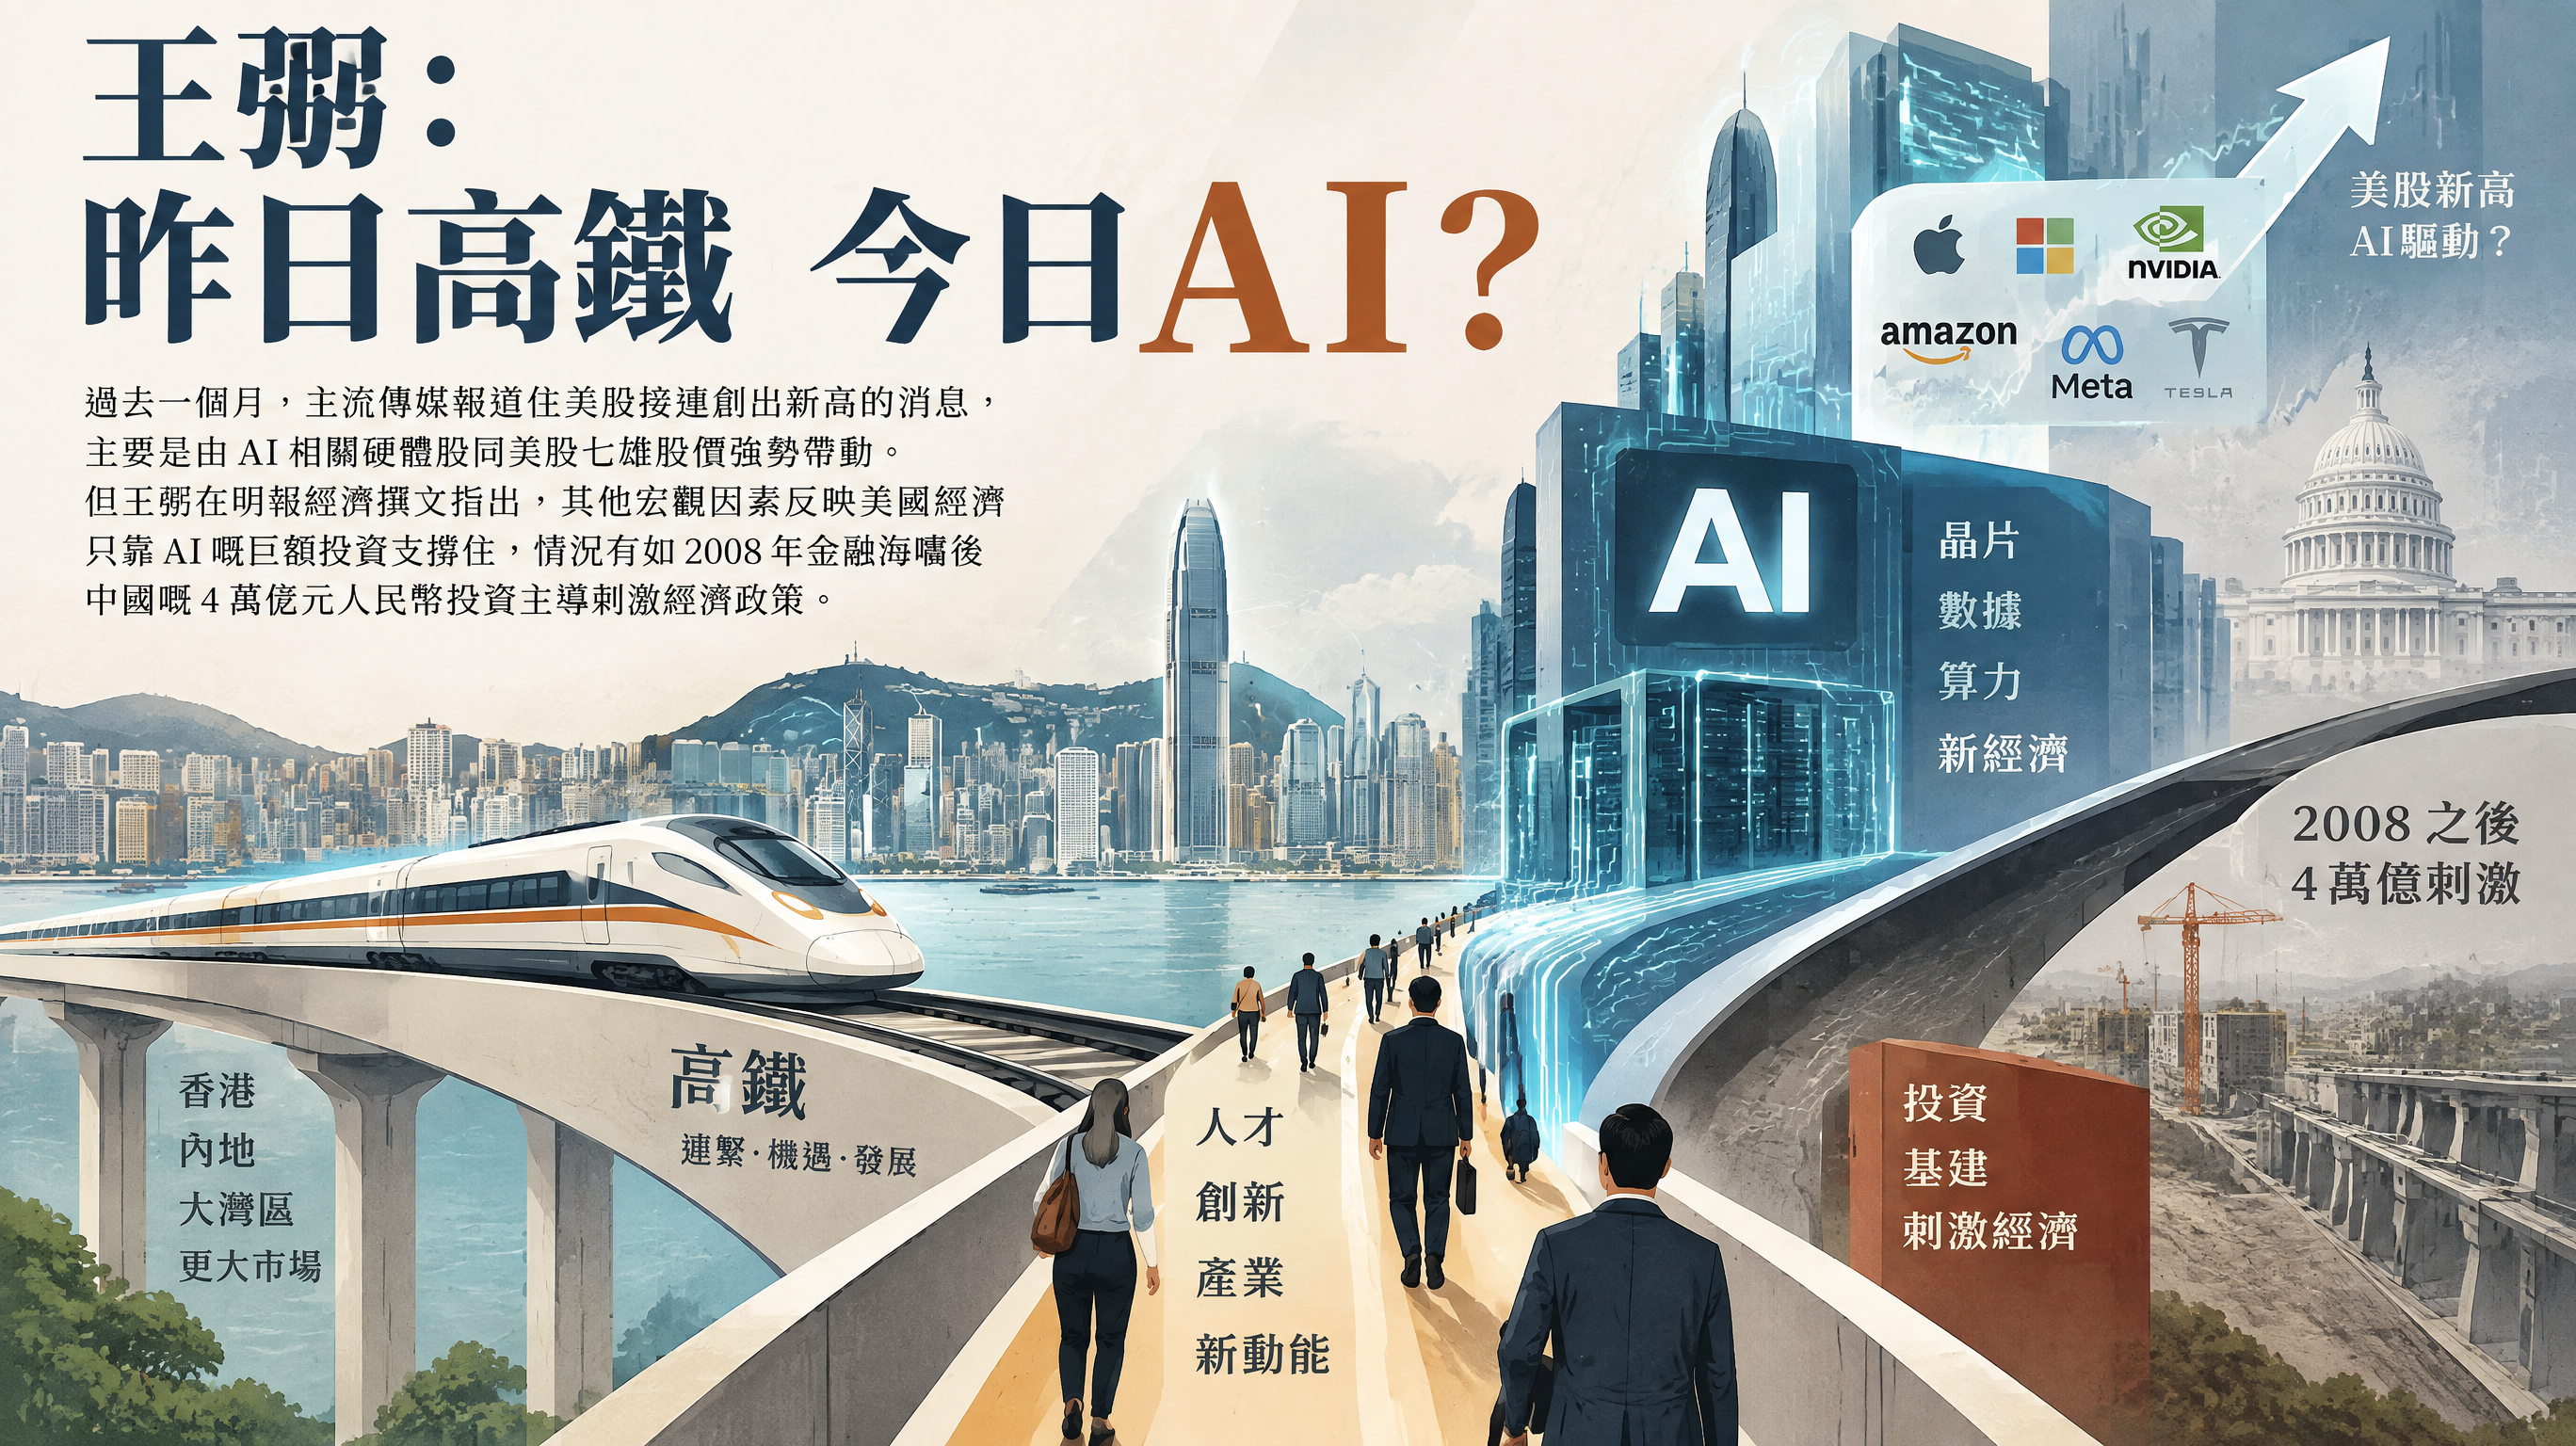
過去一個月,主流傳媒報道住美股接連創出新高的消息,主要是由 AI 相關硬體股同美股七雄股價強勢帶動。但王弼在明報經濟撰文指出,其他宏觀因素反映美國經濟只靠 AI 嘅巨額投資支撐住,情况有如 2008 年金融海嘯後中國嘅 4 萬億元人民幣投資主導刺激經濟政策。
債息升跌背後嘅財政壓力
王弼提到,債息走勢係其中一個被美股新高掩蓋嘅訊號。佢指出,政府結構性財赤加 AI 巨企發債,催化咗債市跌勢。當政府本身已經要持續舉債填補結構性財赤,而 AI 巨企又因為要投入巨額資本開支而大規模發債,兩個力量同時推高債券供應,債價受壓、債息自然向上。債息上升意味企業融資成本增加,對實體經濟嘅壓力唔會即時喺 AI 硬體股嘅升勢入面見到,但會慢慢滲透去其他板塊。
零售股同銀行股嘅疲弱訊號
王弼進一步指出,零售股同銀行股股價疲弱,係另一個值得留意嘅指標。佢認為,如果美國經濟真係全面向好,零售股同銀行股理應受惠於消費同信貸需求,但現實係呢兩類股份表現疲弱。呢個落差反映經濟增長並唔平均,資金高度集中喺 AI 相關硬體股同美股七雄,其他行業並未同步受惠。佢用「只靠 AI 的巨額投資支撐着」嚟形容美國經濟現況,意思係一旦 AI 投資熱潮降溫,其他板塊未必有能力接棒支撐整體經濟。
4 萬億元人民幣嘅歷史類比
王弼將目前美國嘅情况同 2008 年金融海嘯後中國嘅刺激經濟政策比較。佢指出,當年中國推出 4 萬億元人民幣投資主導嘅刺激經濟政策,咁樣嘅大撒幣,當然會對其後數年嘅 GDP 帶來貢獻,但最後總要計數,投資咗嘅錢能否帶來合理回報。佢嘅論點係,大規模投資可以短期推高經濟數據,但唔代表投資項目本身有足夠回報率支撐長遠增長。同一邏輯放喺今日美國,AI 巨企嘅巨額投資短期內推高咗美股同相關硬件股,但呢啲投資最終能否產生合理回報,仍然係未知數。
王弼嘅文章無直接預測美股會跌,亦無叫人買入或沽出任何資產。佢只係指出,喺美股接連創新高嘅表面之下,債息、零售股同銀行股嘅表現都顯示經濟基礎並唔全面。佢用中國 4 萬億元人民幣政策作為歷史參照,提醒讀者大撒幣式投資對 GDP 有短期貢獻,但最終要面對回報率嘅考驗。呢個觀點同佢文章標題「昨日高鐵 今日AI?」互相呼應——高鐵係當年中國大規模基建投資嘅代表,今日 AI 會唔會走上同一條路,係佢留畀讀者思考嘅問題。
來源
本文只作新聞、教育及一般資訊用途,不構成投資、置業、法律、按揭或財務建議。