聯博:美10年債息高於4.5厘 續可吸納
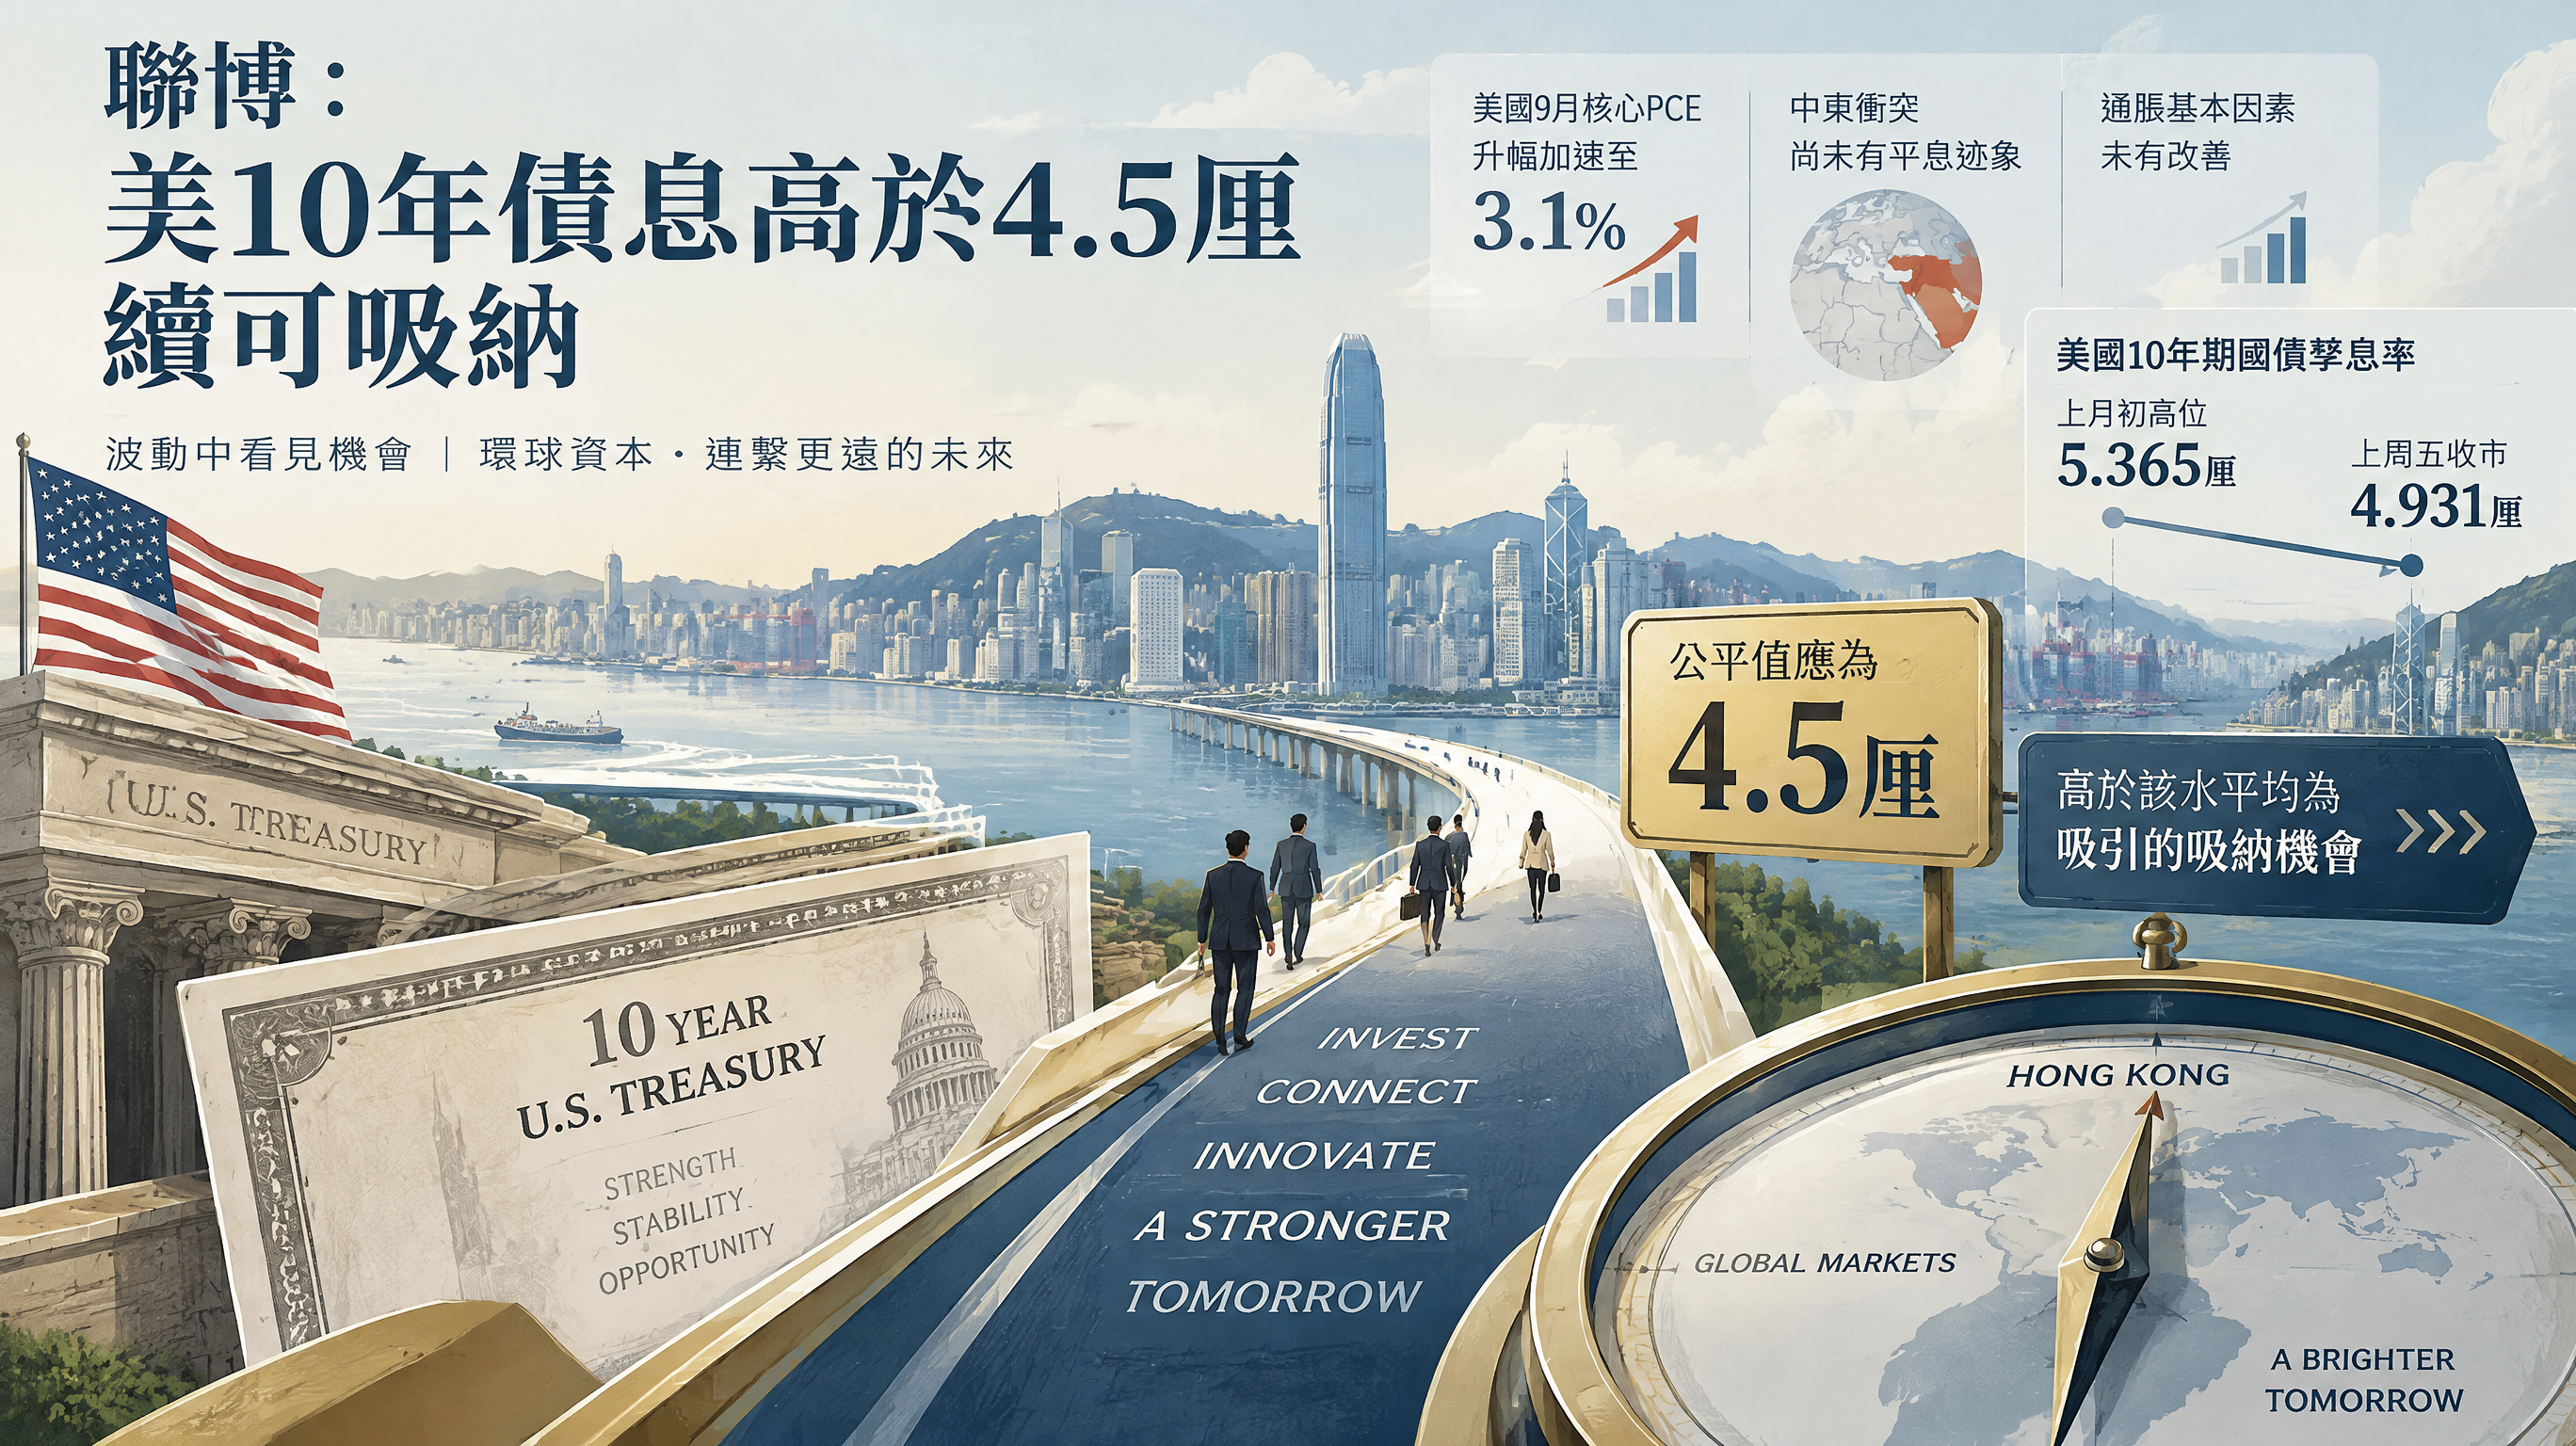
美國9月核心個人消費開支(PCE)指數升幅加速至3.1%,中東衝突尚未有平息迹象,通脹基本因素未有改善,但美國10年期國債孳息率由上月初的5.365厘高位,於上周五收市回落至4.931厘。聯博亞太區固定收益聯席主管廖嘉恒認為,現時10年期美債孳息率的公平值應為4.5厘,高於該水平均為吸引的吸納機會。
資金泊債避險 科企放緩發債
廖嘉恒解釋,債息由高位回落,同兩個因素有關。第一,臨近年底,股票投資者傾向將資金泊入債券避險,保護年內累積嘅收益。第二,市場對通脹預期未有上升,而大型科企開始放緩發債步伐,供應壓力減輕,令債價有支持。
佢進一步指出,雖然PCE升幅加速,但市場並未因此調高長遠通脹預期。呢個判斷好關鍵,因為長債息率其中一個主要組成部分就係通脹預期。如果投資者相信聯儲局最終可以壓低通脹,咁現水平債息就反映咗一定嘅期限溢價,對長線資金嚟講係鎖定回報嘅機會。
公平值4.5厘 息率仍高於合理水平
廖嘉恒畀出一個具體數字:10年期美債孳息率嘅公平值應該係4.5厘。以上周五收市4.931厘計,仍然高出公平值超過43點子。佢嘅睇法係,只要息率處於4.5厘之上,都屬於吸引嘅吸納區間。
呢個講法有兩層意思。首先,佢唔係預測債息短期一定會繼續跌,而係話以估值計,現水平已經高過合理值。其次,佢將「吸引」定義為高於公平值,即係話投資者買入長債所收取嘅息率,已經高過經濟基本因素所支持嘅水平。
通脹未改善 但預期未有升溫
值得留意嘅係,廖嘉恒並無否認通脹數據仍然唔理想。9月核心PCE升幅加速至3.1%,呢個係聯儲局重視嘅通脹指標,反映物價壓力未有明顯紓緩。中東衝突亦可能令能源價格波動,為通脹前景增添不確定性。
不過佢嘅判斷係,市場對通脹預期未有上升。換言之,投資者並未因為短期數據而大幅調高長遠通脹預測。呢個情況令長債息率即使高企,亦未反映恐慌性拋售,反而係提供咗一個相對理性嘅入市窗口。
年底資金流主導 債市有支持
廖嘉恒提到嘅年底資金流,係債市季節性因素之一。股票投資者喺年底前鎖定利潤,將部分資金調入債券,一方面降低投資組合波動,另一方面鎖定利息收入。呢類資金流通常對國債呢類高流動性資產有利。
科企放緩發債亦值得留意。過去幾年大型科技公司係美元債市主要發行人之一,佢哋嘅發債節奏會影響市場供應。如果科企減少發債,市場吸納新債嘅壓力減輕,對債價有穩定作用。
綜合嚟講,廖嘉恒嘅分析框架係以估值為核心:4.5厘係公平值,高過就係吸引。以上周五4.931厘嘅收市水平,10年期美債仍然處於佢所講嘅可吸納區間。至於債息之後會唔會進一步跌向公平值,就要睇通脹數據、地緣政治局勢同聯儲局政策路徑嘅變化。
來源
本文只作新聞、教育及一般資訊用途,不構成投資、置業、法律、按揭或財務建議。