有耐心資本稱多元投資時需審視不同資產類別是否實際涉及同一主題
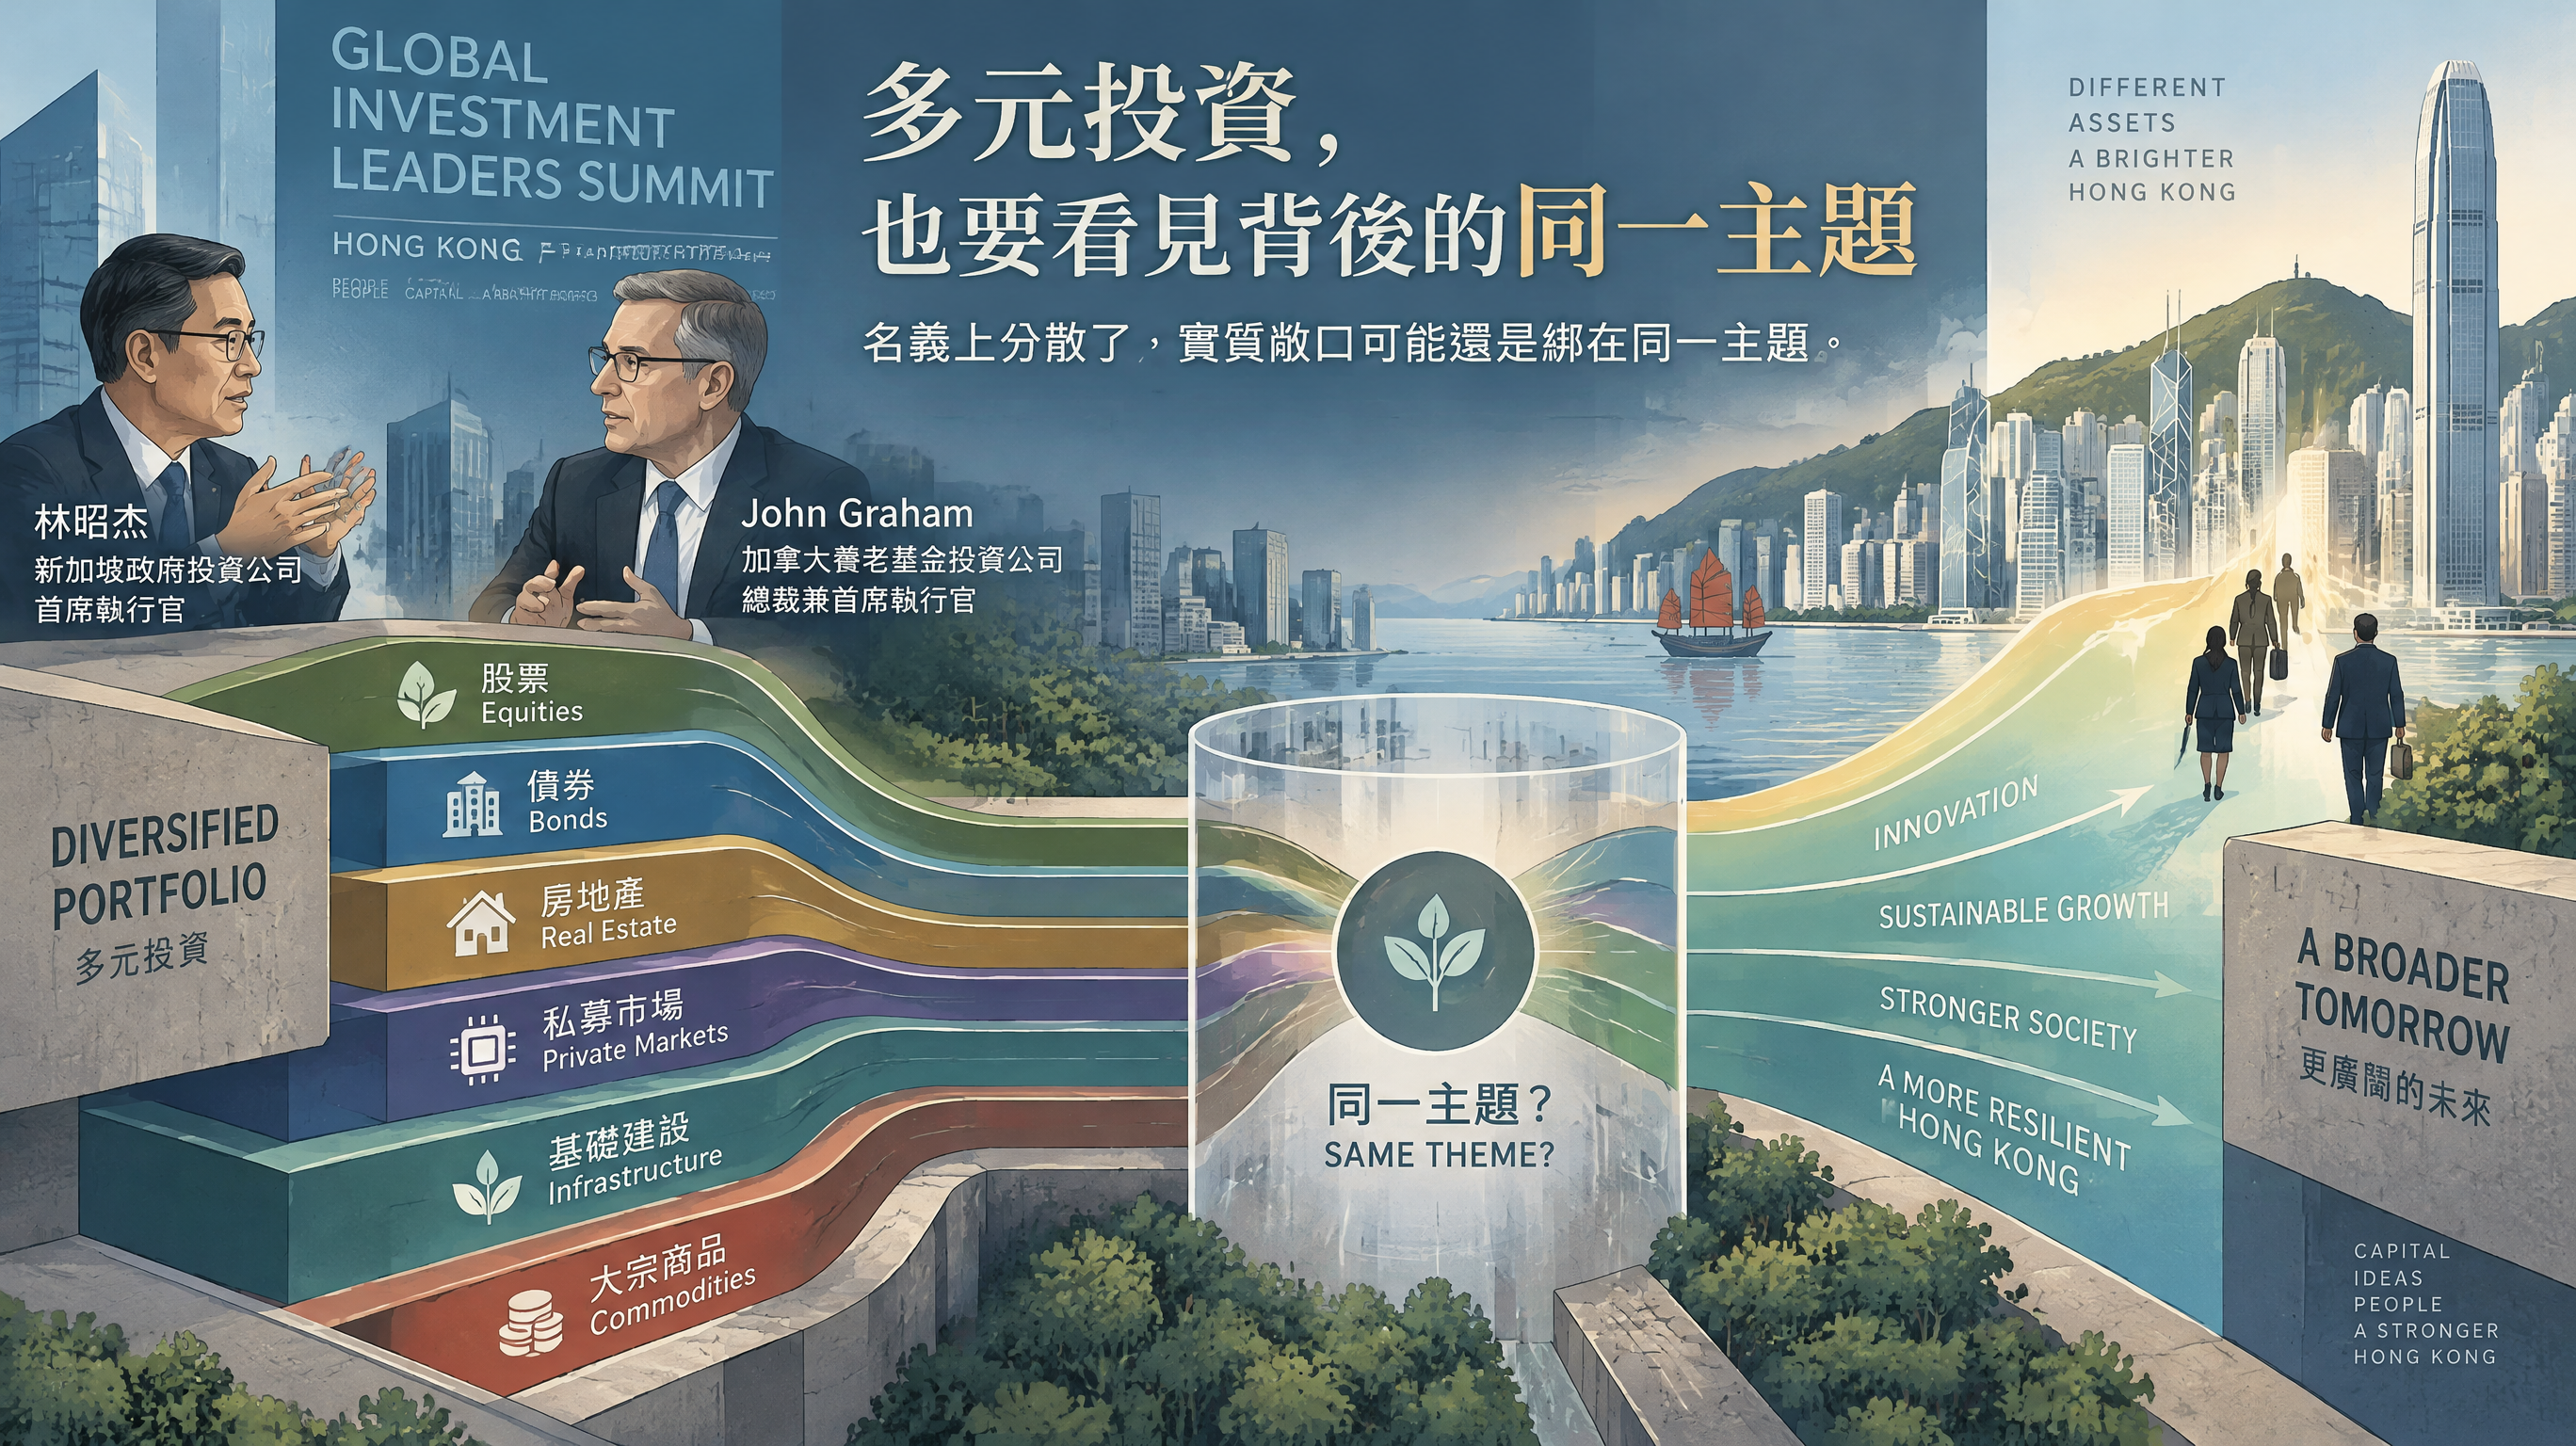
國際金融領袖投資峰會上,新加坡政府投資公司首席執行官林昭杰同加拿大養老基金投資公司總裁兼首席執行官John Graham分別談到多元投資嘅盲點:名義上分散咗,實質敞口可能仲係綁埋同一主題。
MSCI指數七成屬美國股票
林昭杰指出,多元投資嗰陣要審視資產嘅實質敞口。佢用股票做例:MSCI指數入面差不多70%屬美國股票,但呢啲美國公司嘅收入來自全球,所以持有一籃子MSCI指數成份股,未必等於單純嘅美國敞口。佢認為配置時亦要審視資產質素,評估每項資產嘅管理團隊同優勢。
佢進一步講,即使無法完全避開一個高度集中嘅主題,都要維持較好流動性,先可以靈活應對市場變化。呢番話擺喺今日嘅市場環境,特別係當少數巨型科技股主導指數表現嘅時候,對機構投資者嚟講係一個直接嘅提醒。
均值回歸可能失效
林昭杰提到,耐心資本過去會喺兩個方面得到回報:時間溢價(time premium)同均值回歸(mean revert)。但佢指出,隨住科技發展帶嚟結構性改變,「均值」可能難以回歸。呢個判斷意味住長期投資者過去依賴嘅其中一個回報來源,喺新嘅經濟結構底下未必再咁可靠。
佢話,正因為咁,好多長期投資者希望喺承擔呢啲風險嘅時候,獲得更高估值。呢個唔係要求市場俾溢價咁簡單,而係反映咗一個更深層嘅問題:當結構性改變令到「回歸均值」呢個假設動搖,長期資本嘅風險定價邏輯都要重新諗過。
分散風險嘅資產可能涉及共同主題
John Graham喺同一場合指出,進行多元投資配置正正係因為冇人可以準確預知世界點樣演化。但當市場集中於少數幾個主題或者公司嗰陣,對機構嚟講亦係一種挑戰。佢舉例,過去幾年標普500指數表現明顯優於任何分散投資組合,呢個現象本身就係一個訊號,提醒投資者唔好假設分散一定跑得贏集中。
佢解釋,多元投資嘅作用在於經濟下行嗰陣,為投資組合提供韌性。目標唔係令投資收益最大化,而係建立一個可以應對任何衝擊嘅投資組合。呢個講法將多元投資嘅定位講得好清楚:佢係防守工具,唔係進攻武器。
但John Graham同時提醒,過往被視為分散風險嘅不同資產類別,都可能涉及共同主題。即係話,投資者以為自己買咗幾種唔同嘅嘢,實際上佢哋背後可能受同一個宏觀因素驅動。呢個提醒同林昭杰講嘅「實質敞口」互相呼應——名義上嘅分散,唔等於真正嘅分散。
兩位講者嘅論點加埋,指向同一個結論:喺市場高度集中、科技結構性改變嘅環境底下,機構投資者要重新審視「分散風險」呢個概念。唔可以淨係睇資產類別嘅標籤,要睇穿背後嘅實質敞口;唔可以假設均值一定回歸,要諗清楚流動性同估值嘅關係。
來源
本文只作新聞、教育及一般資訊用途,不構成投資、置業、法律、按揭或財務建議。