退款成功,錢卻還在別人帳戶裏
一句「退款成功」的提示,未必代表押金已經回到你的微信或支付寶帳戶;共享寄存櫃的小程序設計,正把用戶的錢悄悄留在平台餘額裏。
按下「退款成功」之後
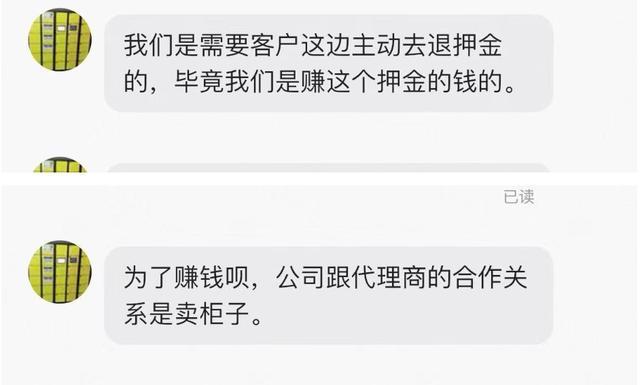
在商場、車站或體育館使用共享寄存櫃,已經成為不少人的日常。存包、取包、支付押金,整個流程看似簡單。但《羊城晚報》的調查揭開了一個容易被忽略的環節:用戶用完寄存箱後,小程序頁面會彈出「退款成功」的提示,然而押金並不會自動原路退回用戶的微信等帳戶,而是轉入小程序內的餘額。
換句話說,用戶看到的「退款成功」,只是平台把錢從「押金」狀態轉為「餘額」狀態。如果用戶不再手動發起提現,這筆錢就會一直留在服務商那裏。很多用戶想當然地以為「退款成功」就是退到了自己的帳戶,實際上並非如此。
餘額不是退款
這種設計的關鍵,在於把「退款」和「提現」拆成兩個步驟。用戶以為完成的是後者,其實只完成了前者。平台沒有說謊,但也沒有把話說清楚。對用戶而言,押金從「被凍結」變成「被存放」,資金的控制權仍然不在自己手上。
共享寄存櫃通常單次押金金額不高,可能是幾元到十幾元。正因為金額小,很多用戶不會特意查看帳戶明細,也不會發現錢沒有真正退回。但當用戶數量足夠大,這些沉澱在平台餘額裏的小額資金,就會形成一筆可觀的現金流。對服務商來說,用戶忘記提現或懶得提現,反而成為一種穩定的資金來源。
小額沉澱的累積效應
這種做法並非共享寄存櫃獨有。過去幾年,不少共享服務或小程序都出現過類似爭議:押金退還流程被設計得迂迴,或者默認轉入餘額,用戶需要額外操作才能拿回自己的錢。問題的核心不在於技術能力——原路退回在支付系統中早已是成熟功能——而在於產品設計的選擇。
對普通用戶來說,真正的影響不只是幾元錢的損失。更值得留意的是,當愈來愈多日常服務把「退款成功」變成「轉入餘額」,用戶需要花更多時間核對每一筆交易,否則就可能讓資金在不知不覺中留在平台。這種小額、分散、低警覺性的資金沉澱,正在改變人們對「退款」二字的理解。
如何避免資金被留下
用戶在使用共享寄存櫃或其他需要押金的服務時,可以在付款前留意小程序的退款說明,確認押金是否會原路退回。完成使用後,不應只看到「退款成功」就關閉頁面,而應進入帳戶或錢包頁面,檢查餘額是否增加,並在有需要時立即發起提現。
如果平台只提供餘額退款而沒有明確提示,用戶可以向平台客服查詢,或向消費者權益機構反映。監管部門近年對共享經濟的押金問題已有一定關注,但小額、分散的沉澱資金仍然較難被系統性監管。
共享寄存櫃的「缺德生意經」提醒我們,在數碼支付時代,退款不一定等於錢回來了。用戶需要比以往更主動地管理自己的資金流向,否則那些看似已經退回的小額押金,可能正靜靜地躺在別人的帳戶裏。
來源
本文只作新聞、教育及一般資訊用途,不構成投資、置業、法律、按揭或財務建議。